Domain low-pass.de kaufen?
Wir ziehen mit dem Projekt
low-pass.de um.
Sind Sie am Kauf der Domain
low-pass.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain low-pass.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **


Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Doepfer A-103 18dB Low Pass FilterDoepfer A-103, 18dB Low Pass Filter für Modularsystem A 100. Das Modul A-103 ist ein spannungsgesteuertes Tiefpaßfilter mit 18dB/Oktave Flankensteilheit. Die Schaltung beruht auf einer modifizierten Transistor-Kaskade (Moog-Kaskade) und entspricht dem Tiefpassfilter des TB303; Breite: 8TE / 8HP / 40.3 mm; Tiefe: 55 mm (gemessen ab der Rückseite der Frontplatte); Strombedarf: +30mA (+12V) / -10mA (-12V)89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
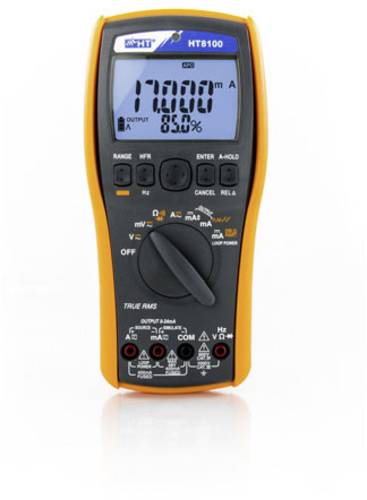
HT Instruments HT8100 Kalibrator Spannung, Strom, Widerstand, FrequenzDas HT8100 ist ein digitaler Prozesskalibrator mit Multimeterfunktion zur Erzeugung und Messung von Gleichspannung und Gleichstrom. Bei der Gleichstromerzeugung ist es auch möglich, sich die prozentualen Werte in Abhängigkeit vom eingestellten Strom (0% = 4 mA, 100% = 20 mA) anzeigen zu lassen. Das HT8100 ermöglicht die Messung von Strom, der durch externe Wandler erzeugt wird bzw. kann Stromwandler simulieren. Über Funktionstasten ist eine einfache Bedienung möglich. Das HT8100 ist die ideale Lösung für die gängigsten industriellen Anwendungen und den Einsatz im Laborbereich.551,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
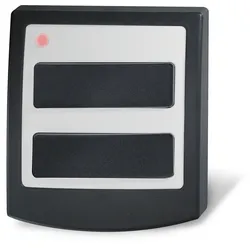
Novoferm Funk-Innentaster Signal 111 Farbe schwarz, 2-Kanäle, Frequenz 433 MHzNovoferm Funk-Innentaster Signal 111 Zur Steuerung von 2 Antrieben oder 1 Antrieb und 1 Außenbeleuchtung, aus UV-beständigem Material Technische Details 2-Kanal Frequenz 433 MHz KeeLoq- Wechselcode Lieferumfang 1 Innentaster37,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Behringer 904B VC High Pass FilterBehringer 904B VC High Pass Filter; Eurorack Modul; analoges -24dB/Okt. Hochpass-Filter; 2 Frequenzbereiche schaltbar; 3 CV-Eingänge für Filter-Frequenz; Strombedarf: 55mA (+12V) / 55mA (-12V); Breite: 8 TE; Tiefe: 43mm28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **

Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Behringer BM-11M Low Pass FilterBehringer BM-11M Tiefpassfilter; Effektpedal für E-Gitarre, Bass und Synthesizer; Vintage-Analog-Tiefpassfilterpedal mit 2-poligem und 4-poligem Filter, Hüllkurven- und Resonanzregelung sowie USB/MIDI-Steuerung, authentische Nachbildung des Moog MF-101 aus den 90er Jahren, Drive-Regler für Eingangsverstärkung, Expression-Pedal-Eingang für Echtzeitsteuerung; Regler: Enevelope Amount & Mix, Filter Cutoff & Resonance, Drive; Schalter: Envelope Smooth/Fast, Filter 2-Pole/4-Pole; LED: Effect On; Fußschalter: Effect Bypass, Level, ENV; Anschlüsse: Eingang (6,3-mm-Klinkenstecker), Ausgang (6,3-mm-Klinkenstecker); Netzanschluss: Hohlstecker 5,5 x 2,1 mm, Minuspol innen; Stromversorgung mit einem 9 V DC Netzadapter (nicht im Lieferumfang enthalten); passendes optionales Netzteil: Art. Nr. #409939; Hinweis: Batteriebetrieb wird nicht unterstützt93,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Behringer 904A VC Low Pass FilterBehringer 904A VC Low Pass Filter; Eurorack Modul; analoger -24dB/Okt. Tiefpass-Filter mit Resonanz; 3 Frequenzbereiche schaltbar; 3 CV-Eingänge für Filter-Frequenz; Strombedarf: 65mA (+12V) / 50mA (-12V); Breite: 8 TE; Tiefe: 38mm28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doepfer A-103 18dB Low Pass FilterDoepfer A-103, 18dB Low Pass Filter für Modularsystem A 100. Das Modul A-103 ist ein spannungsgesteuertes Tiefpaßfilter mit 18dB/Oktave Flankensteilheit. Die Schaltung beruht auf einer modifizierten Transistor-Kaskade (Moog-Kaskade) und entspricht dem Tiefpassfilter des TB303; Breite: 8TE / 8HP / 40.3 mm; Tiefe: 55 mm (gemessen ab der Rückseite der Frontplatte); Strombedarf: +30mA (+12V) / -10mA (-12V)89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HT Instruments HT8100 Kalibrator Spannung, Strom, Widerstand, FrequenzDas HT8100 ist ein digitaler Prozesskalibrator mit Multimeterfunktion zur Erzeugung und Messung von Gleichspannung und Gleichstrom. Bei der Gleichstromerzeugung ist es auch möglich, sich die prozentualen Werte in Abhängigkeit vom eingestellten Strom (0% = 4 mA, 100% = 20 mA) anzeigen zu lassen. Das HT8100 ermöglicht die Messung von Strom, der durch externe Wandler erzeugt wird bzw. kann Stromwandler simulieren. Über Funktionstasten ist eine einfache Bedienung möglich. Das HT8100 ist die ideale Lösung für die gängigsten industriellen Anwendungen und den Einsatz im Laborbereich.551,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Novoferm Funk-Innentaster Signal 111 Farbe schwarz, 2-Kanäle, Frequenz 433 MHzNovoferm Funk-Innentaster Signal 111 Zur Steuerung von 2 Antrieben oder 1 Antrieb und 1 Außenbeleuchtung, aus UV-beständigem Material Technische Details 2-Kanal Frequenz 433 MHz KeeLoq- Wechselcode Lieferumfang 1 Innentaster37,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Behringer 904B VC High Pass FilterBehringer 904B VC High Pass Filter; Eurorack Modul; analoges -24dB/Okt. Hochpass-Filter; 2 Frequenzbereiche schaltbar; 3 CV-Eingänge für Filter-Frequenz; Strombedarf: 55mA (+12V) / 55mA (-12V); Breite: 8 TE; Tiefe: 43mm28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rugenstein, Kai: ÜbertragungÜbertragung , In den Vorstellungen darüber, was Übertragung ist und wie es mit ihr umzugehen gilt, zeigen sich deutlicher als bei jedem anderen psychoanalytischen Konzept die Positionen zu Grundfragen der psychodynamischen Theorie und Praxis. Inwieweit ist die analytische Beziehung eine bloße Wiederholung von Vergangenem, eine geheimnisvolle Kommunikation von Unbewusst zu Unbewusst, eine aufgabenorientierte Zusammenarbeit, eine reale Neuerfahrung oder etwas ganz Anderes? Kai Rugenstein stellt die einflussreichsten Modelle von Übertragung und Gegenübertragung vor und entwickelt in Orientierung an der intersubjektiven Triebtheorie Jean Laplanches ein zeitgemäßes Verständnis verschiedener Übertragungsphänomene. Abschließend widmet sich der Autor konkreten Fragen der Behandlungstechnik und regt Leserinnen und Leser mit klinischen Beispielen dazu an, selbst eine Übertragung zu vollziehen: einen Transfer des vermittelten Wissens in die eigene Praxis. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Rugenstein, Kai, Seitenzahl/Blattzahl: 140, Keyword: Analyse der Psyche; Behandlungstechnik; Einführung; Freud; Gegenübertragung; Geschichte der Psychoanalyse; Grundlagenwissen; Jean Laplanche; Psychoanalyse; Psychodynamische Psychotherapie; Reihe; Tiefenpsychologie; tiefenpsychologisch fundierte Psychotherapie; Übertragung; Übertragungskonzept, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychoanalyse (Freud)~Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, Fachkategorie: Psychotherapie, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Länge: 200, Breite: 119, Höhe: 12, Gewicht: 196, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Racker, Heinrich: Übertragung und GegenübertragungÜbertragung und Gegenübertragung , Studien zur psychoanalytischen Technik , Seitenschweller > Karosserie & Exterieur Styling , Auflage: 8. Auflage, Erscheinungsjahr: 20230710, Produktform: Kartoniert, Titel der Reihe: Psychologie und Person#20#, Autoren: Racker, Heinrich, Übersetzung: Krichhauff, Gisela, Edition: NED, Auflage: 23008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 221, Keyword: Buch; Gegenübertragung; Gegenübertragungsneurose; Psychiatrie; Psychoanalyse; Psychologie; Psychotherapie; Sigmund Freud; psychoanalytisches Verfahren; Übertragung, Fachschema: Übertragung (psychologisch)~Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse, Warengruppe: HC/Psychoanalyse, Fachkategorie: Psychoanalyse (Freud), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reinhardt Ernst, Verlag: Reinhardt Ernst, Verlag: Reinhardt, Ernst, GmbH & Co. KG, Länge: 226, Breite: 148, Höhe: 15, Gewicht: 364, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2378359, Vorgänger EAN: 9783497016358, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.